Un virement n'est prouvé que lorsque le crédit apparaît sur votre propre compte, dans l'application de votre banque ouverte par vous : une capture d'écran, un PDF, un e-mail de confirmation ou un « ordre de virement » ne prouvent rien, car une image ou un document ne dit pas si l'argent a bougé. C'est la règle qui protège le vendeur de Vinted ou de Leboncoin, mais aussi le bailleur, le freelance ou le particulier qui revend du matériel, face à l'acheteur qui annonce « c'est parti » en joignant une preuve.
Cette page est la version transversale de cette règle : elle compare ce que chaque moyen de paiement prouve vraiment, donne les délais réels, rappelle ce que le vendeur peut exiger, liste les signaux d'une fausse preuve et indique quoi faire si vous avez déjà remis l'objet. Elle ne montre pas comment fabriquer un faux : elle montre ce qu'il faut regarder. Les informations juridiques sont générales et ne remplacent pas l'avis d'un avocat.
Une capture, un PDF, un e-mail : ce que chaque « preuve » prouve
Le tableau classe ce qu'on peut vous montrer. Un seul élément tranche : ce que vous constatez vous-même chez votre banque.
| Ce qu'on vous montre | Ce que cela prouve |
|---|---|
| Une capture de l'application bancaire de l'acheteur | Rien : c'est une image |
| Un PDF « avis de virement » ou « ordre de virement » | Rien : un document ne dit pas si l'argent est parti, ni s'il est arrivé |
| Un e-mail ou un SMS de « confirmation » | Rien : l'expéditeur affiché peut être usurpé |
| Un message « de la plateforme » ou de PayPal annonçant un paiement | Rien : de nombreuses escroqueries usurpent les services de paiement et les sites de vente |
| La capture d'un virement « programmé » ou « en cours » | Qu'un ordre existe, révocable jusqu'à la veille de son exécution |
| Un partage d'écran ou une vidéo en direct | Rien de plus (nous l'expliquons pour les portefeuilles crypto) |
| Le crédit dans votre application, ouverte par vous | Le paiement (hors chèque, voir plus bas) |
| Un relevé téléchargé depuis votre espace bancaire | Le paiement |
Cybermalveillance.gouv.fr le range dans ses 20 conseils pour les ventes entre particuliers, mis à jour le 5 octobre 2026 : assurez-vous de l'authenticité des preuves de paiement transmises par votre interlocuteur, en vérifiant auprès des services concernés. Votre banque est ce service : personne d'autre ne peut dire ce qui est entré sur votre compte.
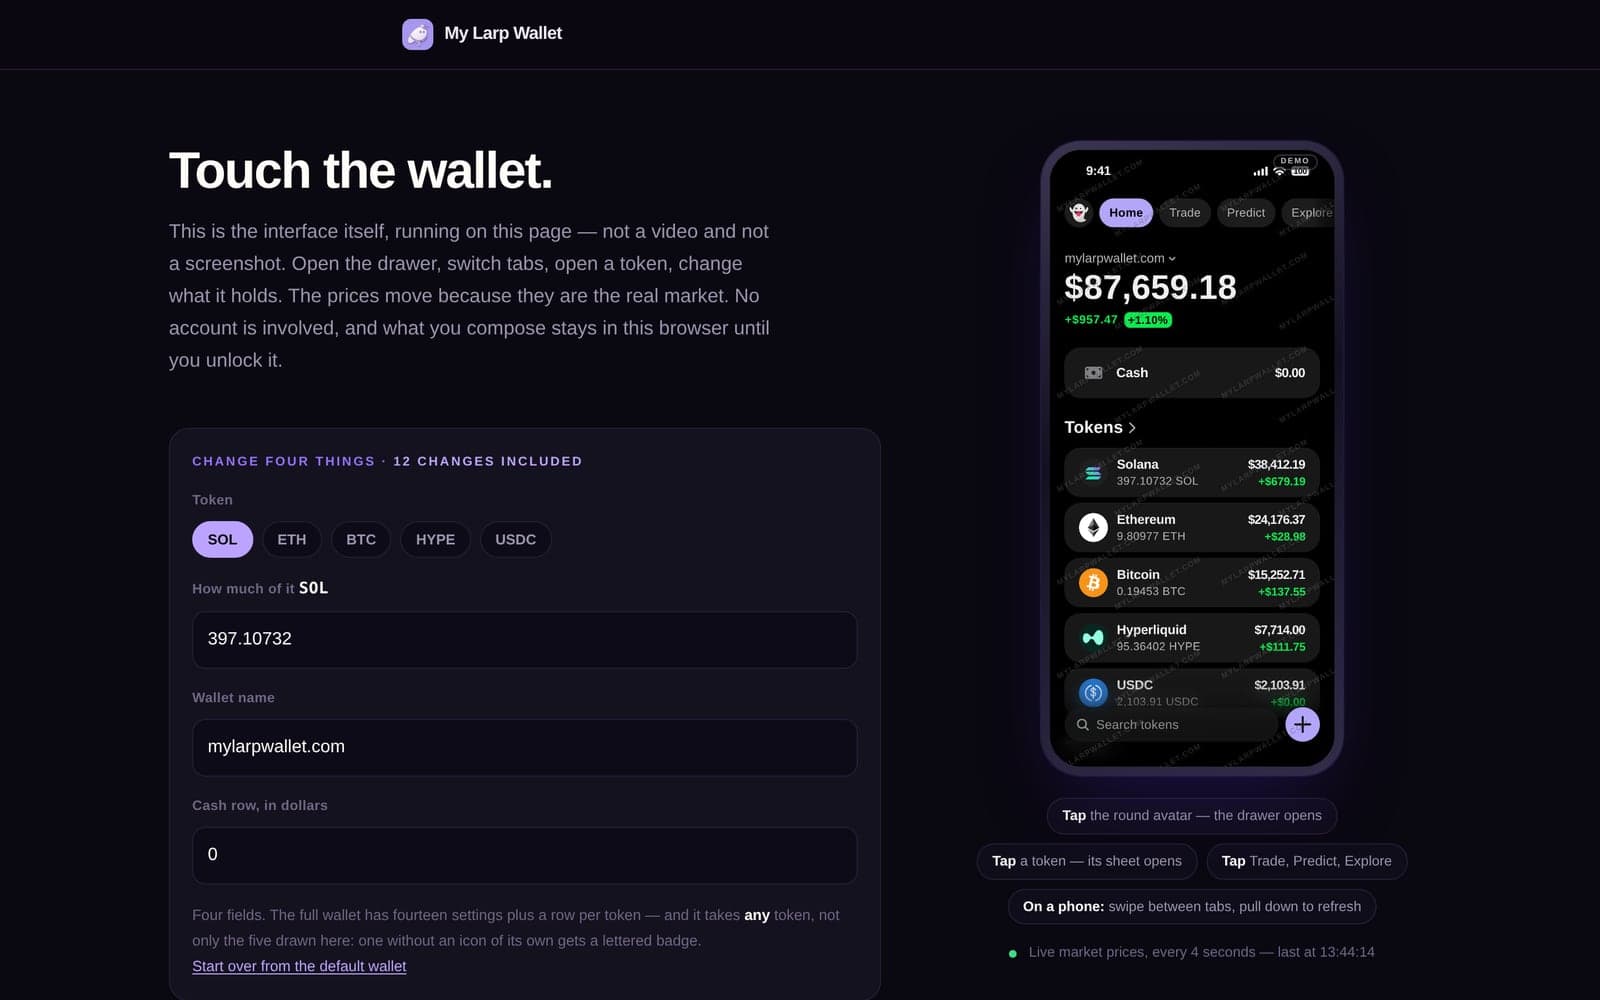
Les maquettes d'écrans ont des usages légitimes (démonstrations de produit, formation à la détection des arnaques) : My Larp Wallet, par exemple, produit des maquettes d'écrans de portefeuille crypto étiquetées comme telles. Une maquette n'est jamais une preuve de paiement ni de solde.
Quand l'argent est vraiment là : les cas, un par un
| Moyen | Quand le crédit est visible | Ce qui prouve | Le piège |
|---|---|---|---|
| Virement instantané | En moins de 10 secondes, 24 h sur 24 | Le crédit dans votre application | Un faux message d'un service de paiement avec un lien « pour recevoir l'argent » |
| Virement classique (SEPA) | Au plus tard à la fin du jour ouvrable suivant la réception de l'ordre | Le crédit sur votre relevé | « Il arrive demain », pour vous faire lâcher l'objet |
| Virement programmé ou permanent | À la date choisie, révocable jusqu'à la veille | Le crédit à cette date | La capture d'un ordre qui ne s'exécutera peut-être pas |
| Chèque | Crédité « sous réserve d'encaissement » | L'encaissement définitif confirmé par votre banque | Un chèque faux ou sans provision qui revient des jours plus tard |
| Chèque de banque | Idem | Idem, après confirmation auprès de la banque émettrice | Un faux chèque de banque, souvent d'un montant supérieur au prix |
| PayPal | Dans l'Activité de votre compte PayPal | La ligne dans votre compte | Un faux e-mail « paiement reçu, envoyez le suivi » |
| Crypto | Selon la blockchain | L'identifiant de transaction vérifié sur un explorateur, et l'arrivée sur votre adresse | La capture d'un « paiement envoyé » |
Virement instantané : quelques secondes
Selon la Banque de France, un virement SEPA instantané s'exécute en moins de 10 secondes, à toute heure, tous les jours. Depuis le 9 janvier 2025, les banques doivent pouvoir en recevoir et les facturer comme un virement classique ; depuis le 9 octobre 2025, celles qui proposent des virements classiques doivent aussi proposer l'envoi instantané, en application du règlement européen du 13 mars 2024. Chaque banque fixe son plafond, que le client peut faire modifier.
Conséquence pour le vendeur : si l'acheteur est devant vous, demandez-lui un virement instantané et regardez le crédit arriver. Si rien n'apparaît en quelques secondes, il n'y a pas de paiement. Une fois reçu par la banque, l'ordre ne peut plus être révoqué par son auteur, sauf accord de sa banque (article L133-8 du Code monétaire et financier). Une opération que le titulaire du compte n'a pas autorisée, comme dans le cas d'un compte piraté, relève d'un autre régime de contestation : ce n'est pas le sujet de la fausse preuve.
Virement classique : jusqu'à la fin du jour ouvrable suivant
L'article L133-13 du Code monétaire et financier impose que le montant soit crédité sur le compte de la banque du bénéficiaire au plus tard à la fin du premier jour ouvrable suivant la réception de l'ordre (un jour de plus pour les ordres sur papier). L'article L133-9 précise qu'un ordre reçu un jour non ouvrable est réputé reçu le jour ouvrable suivant : un virement donné le samedi peut donc n'être crédité que le mardi soir au plus tard. La banque du bénéficiaire doit ensuite mettre les fonds à disposition immédiatement après avoir été créditée (article L133-14).
Un acheteur honnête peut attendre ce délai. Un virement classique ne se vérifie donc pas « sur parole » : on attend le crédit.
Virement programmé : un ordre n'est pas un paiement
Pour un ordre à exécution différée, le moment de réception est réputé être le jour convenu (L133-9), et son auteur peut le révoquer au plus tard à la fin du jour ouvrable précédant ce jour (L133-8, III). La capture d'un « virement programmé » ne prouve donc qu'une intention modifiable. C'est un classique de la fausse preuve.
Chèque et chèque de banque : crédité n'est pas encaissé
La Banque de France l'écrit sans détour : le fait d'avoir un chèque entre les mains n'est pas du tout la garantie d'être payé. Un chèque déposé est crédité « sous réserve d'encaissement » et la banque n'est pas avertie tout de suite s'il revient impayé. Le chèque de banque est présenté comme plus sûr, parce que c'est la banque qui l'émet ; mais les faux existent, et le schéma est décrit depuis longtemps : UFC-Que Choisir le détaillait dès 2006. L'acheteur envoie un chèque supérieur au prix, le vendeur renvoie la différence par transfert d'argent, puis la banque découvre le faux et débite le compte.
La Banque de France décrit la même mécanique dans sa FAQ : si on vous demande d'encaisser des chèques et de renvoyer une partie de la somme par virement, il s'agit d'une arnaque, les chèques sont volés ou contrefaits, et la banque annule la remise quelques jours plus tard. Cybermalveillance.gouv.fr donne la parade : refusez de rembourser un trop-payé tant que votre banque n'a pas confirmé que le paiement est définitivement validé. Pour un chèque de banque, appelez la banque émettrice avec un numéro que vous avez trouvé vous-même, pas celui qui figure sur le chèque.
PayPal : l'Activité de votre compte
L'aide de PayPal France est explicite : pour s'assurer d'avoir reçu un paiement, vérifiez toujours votre Activité ; si le paiement ne s'affiche pas sur votre compte PayPal, n'expédiez pas l'objet. PayPal met aussi en garde contre les e-mails prétendument envoyés par lui depuis une adresse Gmail ou d'une autre messagerie, qui annoncent un paiement ou demandent un numéro de suivi « pour récupérer votre argent ». Si l'objet est déjà parti, PayPal conseille de contacter le transporteur au plus vite pour interrompre la livraison et d'envisager une plainte.
Crypto : l'identifiant de transaction, pas la capture
Une capture de « paiement envoyé » ne vaut rien ; l'identifiant de transaction (le hash), saisi par vous dans un explorateur de blocs indépendant, et l'arrivée des fonds sur votre propre adresse, si. La méthode complète est dans notre guide sur les fausses captures de portefeuille crypto.
La vérification du bénéficiaire ne protège pas le vendeur
Depuis le 9 octobre 2025, votre banque compare le nom saisi à celui du titulaire de l'IBAN avant de valider un virement SEPA, classique ou instantané. La finance pour tous en décrit les quatre résultats (correspondance totale, partielle, absence de correspondance, vérification impossible) et rappelle que le payeur peut, malgré une alerte, continuer l'exécution.
Ce contrôle se fait côté payeur. Il ne dit rien à celui qui reçoit : il ne prouve ni qu'un virement a été fait, ni qu'il est arrivé. Il ne protège pas non plus contre un faux RIB envoyé par e-mail : la Banque de France rappelle qu'il ne dispense pas de rester vigilant, et conseille de confirmer les nouvelles coordonnées par le numéro habituel du bénéficiaire.
Ce que le vendeur peut exiger, et le protocole en cinq gestes
Le droit est de votre côté. Selon l'article 1612 du Code civil, le vendeur n'est pas tenu de délivrer la chose si l'acheteur n'en paie pas le prix, sauf s'il lui a accordé un délai. Selon l'article 1651, à défaut d'accord, l'acheteur paie au lieu et au moment où a lieu la délivrance. Exiger le paiement avant la remise, ou en même temps, est donc légitime ; accorder un délai est un choix, qui vous rend l'acheteur redevable plutôt que payé.
Posez la règle dès le premier message
« Je remets l'objet quand le paiement est visible sur mon compte. » Un acheteur honnête l'accepte ; celui qui s'en offusque vous renseigne.
Ouvrez vous-même votre application bancaire
Pas un lien envoyé, pas une page « de confirmation » : votre application, ou votre espace en ligne dont vous tapez l'adresse. Actualisez, regardez la ligne créditée.
Privilégiez le paiement de la plateforme ou la remise en main propre
Cybermalveillance.gouv.fr conseille le système de paiement de la plateforme quand il existe, et les transactions qui assurent la remise du produit et des fonds en main propre, dans un lieu public fréquenté pour les biens de valeur. Nos 12 techniques d'arnaques sur les marketplaces détaillent ce que chaque plateforme couvre vraiment.
Ne remboursez jamais un trop-payé avant confirmation de la banque
Un acheteur qui a « payé trop » et réclame la différence est un signal d'alerte, qu'il s'agisse d'un virement, d'un chèque ou de PayPal.
Dans le doute, attendez le jour ouvrable suivant
Le délai légal d'un virement classique est court. Ne cliquez sur aucun lien « pour recevoir l'argent » : les liens piégés imitent aussi les services de paiement (voir l'arnaque au SMS de colis pour la mécanique).
Les signaux d'une fausse preuve de paiement
Un signal isolé ne condamne personne ; plusieurs ensemble suffisent à ne rien remettre.
- La preuve arrive avant que vous l'ayez demandée, accompagnée d'un « c'est fait, vous pouvez envoyer ».
- La pression : expédier « tout de suite », « avant ce soir », avant d'avoir regardé votre compte.
- Le paiement est « bloqué » jusqu'à l'envoi du numéro de suivi. PayPal met en garde contre les e-mails qui demandent d'envoyer un numéro de suivi pour récupérer l'argent.
- Le message vient d'une adresse ordinaire ou d'un lien, alors qu'il prétend venir de la plateforme ou d'un service de paiement.
- Le trop-perçu et la demande de remboursement de la différence.
- Le refus du paiement de la plateforme ou du virement instantané en main propre, et l'insistance pour sortir de la plateforme vers une messagerie.
- Un moyen de paiement « alternatif » (PCS, Transcash, Neosurf, MoneyGram, Mandat Cash, Western Union), que Cybermalveillance.gouv.fr dit souvent utilisés dans les escroqueries.
Si c'est vous qui payez : comment prouver un virement
L'autre côté de la question est tout aussi courante : un bailleur, un vendeur ou une administration vous demande un justificatif. Votre meilleure preuve est le relevé de compte, ou le justificatif d'opération que votre banque met en général à disposition dans votre espace. Selon l'article 1353 du Code civil, celui qui se prétend libéré doit justifier le paiement ; l'article 1358 admet en principe la preuve par tout moyen, et l'article 1359 exige un écrit au-delà d'un montant fixé par décret.
Conservez vos relevés. Si vous transmettez une preuve, limitez-la à l'opération concernée et masquez le reste (IBAN complet, autres lignes) avec une méthode qui supprime vraiment l'information : voir notre guide pour flouter une capture d'écran sans fuite.
« Faux ordre de virement » : ne pas confondre
L'expression désigne aussi une autre fraude, qui vise les entreprises. Selon la fiche de Cybermalveillance.gouv.fr, l'escroquerie aux faux ordres de virement (FOVI) cherche à amener la victime, par persuasion, menaces ou pressions, à réaliser un virement non planifié : un faux dirigeant (« arnaque au Président »), un faux fournisseur qui communique un nouveau RIB, un faux salarié qui demande de verser son salaire ailleurs. La fausse preuve de paiement est son image inversée : l'escroc ne vous fait pas payer, il fait semblant de payer. Si vous êtes une entreprise visée par un FOVI, la fiche détaille la marche à suivre (blocage du RIB, alerte immédiate de la banque, plainte).
Vous avez déjà remis l'objet : que faire
Vérifiez vraiment votre compte
Ouvrez votre application. S'il n'y a ni crédit ni opération en cours, la preuve était fausse.
Conservez tout
La conversation entière, l'annonce, la fausse preuve, le profil de l'acheteur, le numéro de suivi, la preuve de dépôt. N'effacez rien, même ce qui vous semble honteux.
Interrompez la livraison si le colis est en route
Contactez le transporteur au plus vite, comme le conseille PayPal.
Signalez à la plateforme
Dans l'application, par la procédure de signalement ou de litige, avec les preuves.
Si vous avez versé de l'argent (trop-perçu, remboursement), prévenez votre banque tout de suite
Demandez une demande de retour de fonds (« recall ») pour fraude. La Banque de France précise que la récupération dépend de l'issue d'une éventuelle procédure judiciaire, que la demande n'aboutit pas toujours, surtout si elle est tardive, et que le délai de contestation d'une opération non autorisée est de 13 mois. Un virement que vous avez validé vous-même est une opération autorisée : voyez ce que dit la loi sur le remboursement.
Portez plainte
Au commissariat, à la gendarmerie, ou en ligne avec THESEE si votre cas fait partie de ceux qu'il accepte (vérifiez-le sur la page ; l'IBAN du compte utilisé pour le paiement y est demandé).
| Besoin | Où | À savoir |
|---|---|---|
| Diagnostic et orientation | 17Cyber | Service public gratuit de la Police, de la Gendarmerie et de Cybermalveillance.gouv.fr |
| Conseils | Info-Escroqueries : 0 805 805 817 | Numéro vert, de 9 h à 18 h 30 du lundi au vendredi, selon Cybermalveillance.gouv.fr |
| Plainte en ligne | THESEE (Ma Sécurité) | Pour les adultes agissant à titre personnel ; l'IBAN utilisé est demandé |
| Soutien aux victimes | France Victimes : 116 006 | Service et appel gratuits, 7 jours sur 7 |
| Banque | Votre conseiller, par vos propres moyens | Recall, opposition, contestation écrite |
En résumé
Trois réflexes suffisent. Regardez votre compte, pas la preuve : seul le crédit visible dans votre application, ouverte par vous, tranche. Connaissez le délai de chaque moyen : quelques secondes pour l'instantané, jusqu'à la fin du jour ouvrable suivant pour le classique, et jamais « sur parole » pour un chèque ou un ordre programmé. Ne remettez rien avant le paiement, ce que le Code civil vous autorise : un acheteur honnête patientera, et un acheteur pressé vous aura renseigné.